【烤肠推文0138】德国人真的很有钱吗?
最近在查一些德国居民财富的数据。本以为作为欧洲最大的经济体之一,德国家庭的资产应该相当可观,但真正看到德国央行的数据以后,结果还是有些出乎我的意料。
由于德国家庭资产调查每隔 3 年进行一次,而最新一期数据是于 2025 年发布的 2023 年调查结果。可惜 2026 年的调查数据要等到 2028 年才能正式公布,不过这也不妨碍拿以前的数据简单回顾一下。
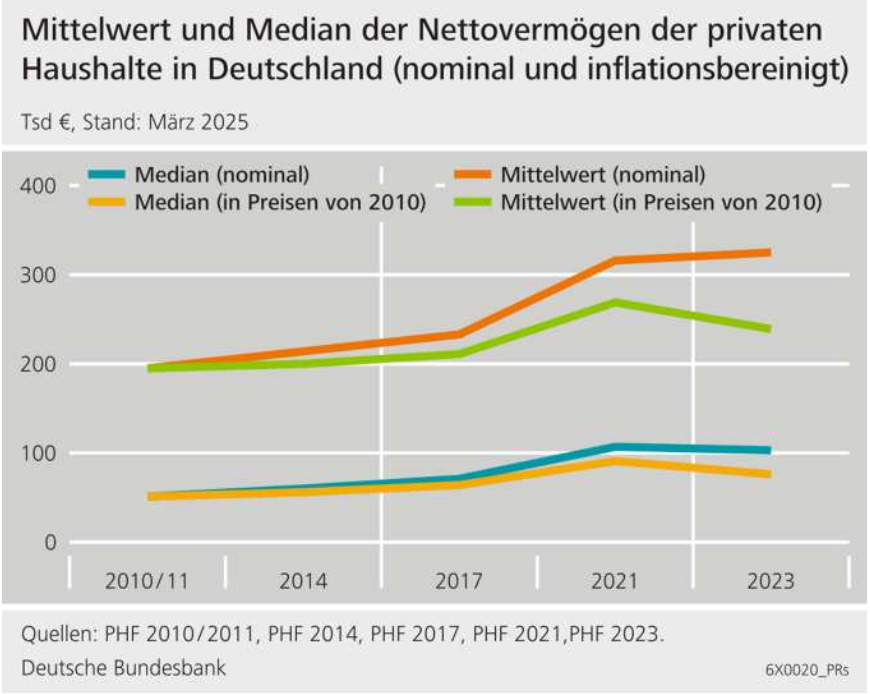
根据德国央行(Deutsche Bundesbank)调查显示。2023 年德国家庭的平均净资产(总资产-总负债)仅为 32 万欧元(32 4800),换算成人民币大概 250 万元。而如果统计家庭资产中位数的话那就更惨,只有大概 10万欧元(10 3200),也就是人民币大概 80 万元。注意这里统计的是一个家庭的总净资产,而不是单独的个人数据。之所以平均数和中位数之间会有如此巨大的差距,很重要的一个原因就是德国的大量私人财富掌握在少数富裕家庭手中。
数据统计中虽然没有直接给出财富前 10%(P90)的家庭具体需要拥有多少净资产,不过它给出了计算方法(P90 / Median = 7.6)。所以简单计算一下就可以得出大概 78 万欧元(7.6 * 10 3200)。也就是说,只要家庭总净资产达到 612 万元人民币,就已经可以跻身德国财富排名前 10% 的家庭了。
所以说,如果把一个普通德国家庭放到国内二线城市,也仅仅勉强够买一套房产。而即使是德国的富裕家庭,在购买一套一线城市的房产以后,也可能也所剩无几。这么一看的话,是不是德国人的财富远没有大多数人想象的那么多呢?当然了,由于货币流通和购买力等不同因素,两国之间并不能完全等价比较,这里只是列出来给各位做一个参考。
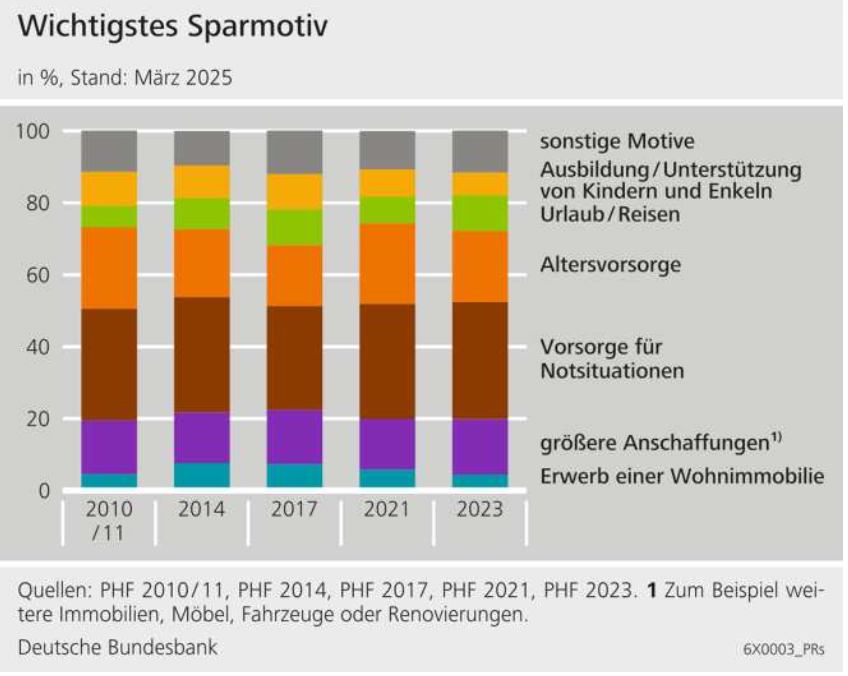
其实上面的数据还没有计算通胀,如果加入通胀,那情况就更加糟糕了。从 2021 年至 2023 年,虽然德国家庭平均净资产名义上增加了大约 2.6%(31 6500 到 32 4800),但是按照 2010 年的价格计算,平均家庭净资产反而下降了大约 11%(26 8700 到 23 9200)。如果看中位数则是下降了大约 16%(9 0500 到 7 6000)。也就是说,在扣除通胀以后,各个财富阶层的实际净资产都出现了下降,其中财富较少的一半家庭下降尤其明显。
看到这里,不妨引出一个问题:德国人的收入其实并不算非常低,对于双职工家庭来说,家庭税前年收入达到甚至超过 10 万欧元十分常见,但为什么家庭的净资产中位数却只有区区的 10 万欧元?仔细想一想其实不难发现,这其实和德国的经济与社会制度有很大关系。
一方面是因为德国的税费和社会保险负担较高,再加上住房、能源和日常生活成本也不低,特别是在大城市尤为明显。与此同时,由于历史原因,德国普通家庭持有的股票和基金比例也不算高,长期资本增值的能力也相对有限。
但反过来看,医疗保险能够承担绝大部分常规医疗费用,子女上学也基本免费,有子女的家庭还能获得儿童金(Kindergeld)等家庭福利。到了退休以后,长期工作的雇员通常还有一定金额的养老保险。要知道上述很多开销和隐性保障,在 PHF 计算家庭净资产时并不会统计进去。
因此德国的这种模式可以简单理解为:家庭通过缴纳较高的税收和社会保险,把一部分原本可以形成私人财富的收入,转化为了未来的福利和社会保障权益。所以回头再看下这些数据就会发现,德国普通家庭只有大约 10 万欧元的净资产中位数,和德国居民依然能够维持较高的生活水平,这两件事情本身并不矛盾。
当然了,德国的这种模式也有自己的代价,而且最近几年这些问题正在变得越来越明显。较高的赋税会减少家庭的可支配收入,而前几年的高通胀也已经开始侵蚀实际购买力。虽然从 2024 年开始实际工资已经重新恢复增长,但诸如人口老龄化、养老金和医疗保险支出的增加等问题,依然给未来德国社会的保障体系带来了不小的压力。
与此同时,德国的私人财富分配本身也极为不均衡。数据中 72% 的财富基尼系数(不要跟收入基尼系数搞混了)也表明,最富有的 10% 家庭仍然掌握着全国一半以上的家庭净资产。所以如果只是简单地下结论说“德国人很有钱”或者“德国人其实没什么钱”都不太正确,或许更准确的说法是:德国依然是一个整体非常富裕、社会保障相对完善的国家,但普通家庭真正能够自由支配的财富,并没有很多人想象中那么高。
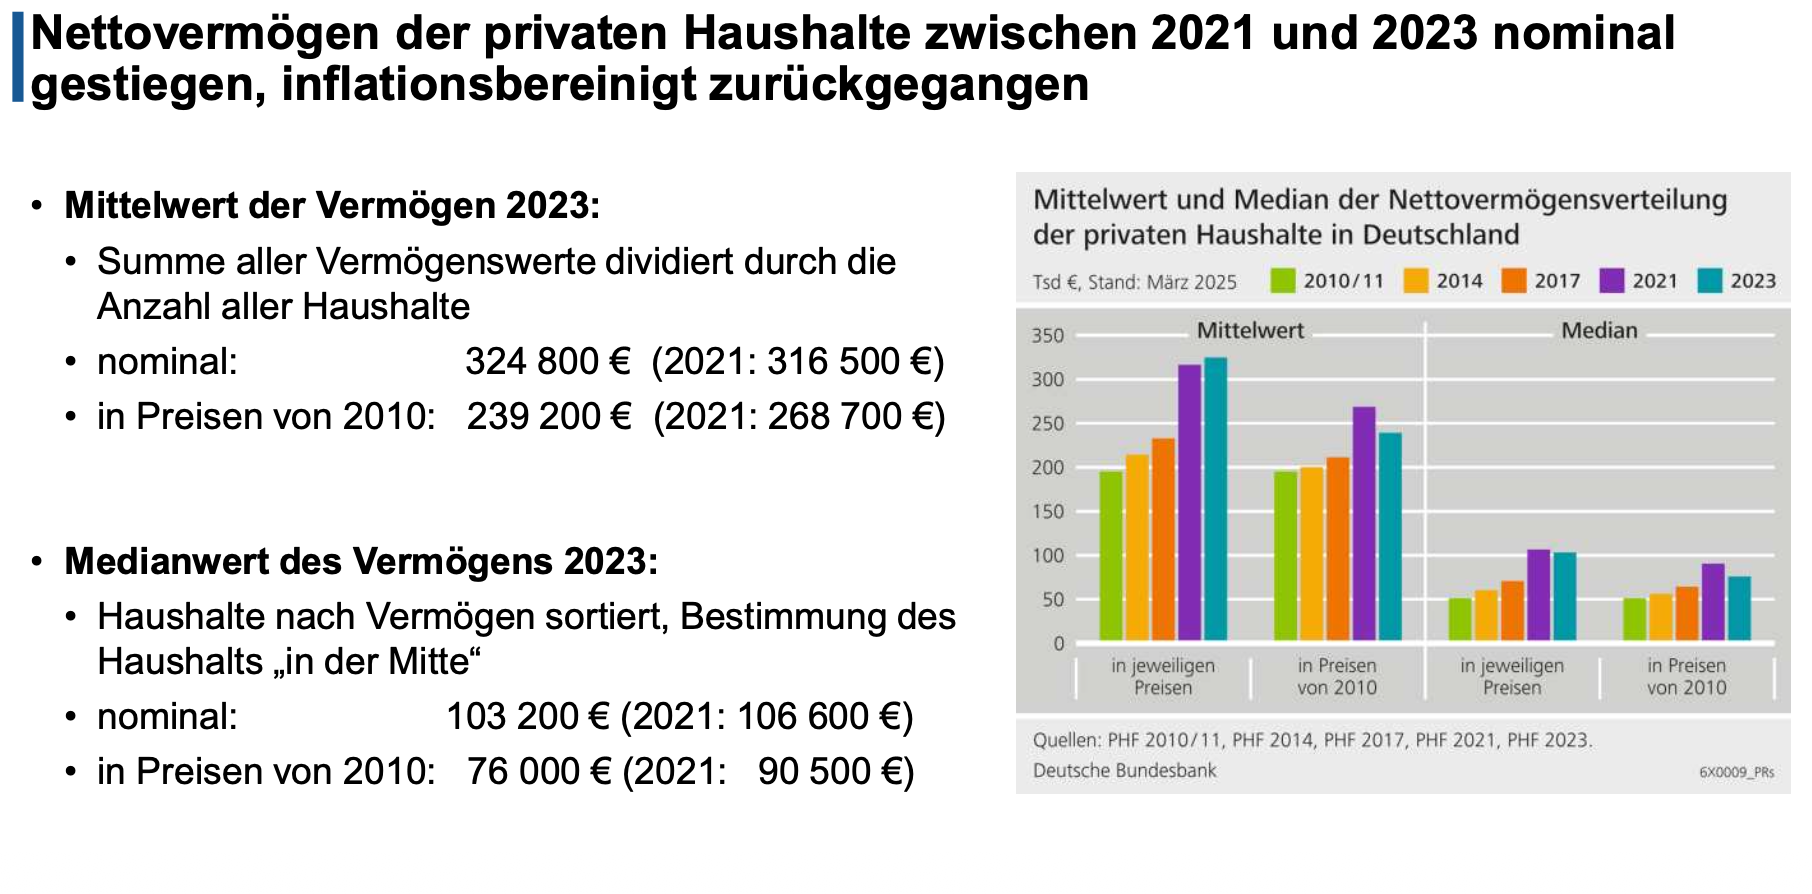
PS:最后一张图其实非常有意思,把“买房(浅蓝色)”作为首要储蓄目标的家庭只有很少一部分,反倒是出于“旅游度假(绿色)”而选择攒钱的人占比更多。看来大多数德国人的人生规划确实蛮乐观的,那就是房子太贵我就先不想了,但是假可是要休的🤣
数据源:Private Haushalte und ihre Finanzen (PHF) 2023, Pressegespräch zu den Ergebnissen der fünften ErhebungswelleForschungszentrum der Bundesbank